유럽 렌트카 자차보험, 뭘 들어야 하나
견적에 포함된 CDW 만으로는 사고 시 면책금 수백~수천 유로가 남습니다. 이 면책금을 0으로 만드는 상품이 ZDW(흔히 슈퍼커버)이고, 중개 사이트의 '풀커버'는 이것과 다릅니다.
목차
렌트카 견적서의 “보험 포함”이라는 말은 절반만 맞습니다. 어디까지가 포함이고 어디부터 본인 부담인지는 견적서에 적혀 있지만, 그 경계를 가리키는 단어가 「면책금」 하나뿐이라 눈에 잘 띄지 않습니다.
견적에 포함된 보험, 어디까지 커버되나
유럽 주요 업체의 기본 견적에는 보통 세 가지가 들어 있습니다.
| 항목 | 이름 | 커버 |
|---|---|---|
| 자차 | CDW (Collision Damage Waiver) | 차량 손상 (단, 면책금 이하는 본인 부담) |
| 대인·대물 | TPL (Third Party Liability) | 상대방 피해 |
| 도난 | TP (Theft Protection) | 차량 도난 (역시 면책금 있음) |
세 항목 모두 “보험”이라는 이름을 달고 있지만, 자차와 도난에는 본인 부담 구간이 남습니다. 그 구간의 이름이 면책금(Excess)입니다.
면책금은 얼마나 잡히나
CDW 가 있어도 사고 수리비의 일정 금액까지는 본인이 냅니다. 이 상한이 면책금이고, 차급에 따라 수백에서 수천 유로로 잡힙니다.
면책금을 0으로 만드는 상품, ZDW
그 면책금을 0으로 만드는 추가 상품이 ZDW(Zero Damage Waiver)입니다. 별도의 보험을 하나 더 드는 것이 아니라, 이미 들어 있는 CDW 의 본인 부담 구간을 없애는 특약에 가깝습니다. 그래서 ZDW 를 넣어도 커버 대상 자체가 넓어지지는 않습니다. 넓어지는 것은 “얼마까지 내가 무느냐”뿐입니다.
이름 끝의 Waiver 는 포기라는 뜻입니다. 렌트사가 나에게 청구할 권리를 어디까지 포기하느냐가 이 상품의 정체입니다. 면책금 위쪽 수리비는 어느 경우든 렌트사의 보험사가 처리합니다. ZDW 를 넣으면 면책금 구간까지 렌트사가 떠안고, 넣지 않으면 그 몫이 나에게 옵니다. 뒤에 나올 중개사 풀커버와 처리 방식이 갈리는 이유가 여기에 있습니다.
여기까지는 커버되는 부위 이야기입니다. 아래는 다릅니다.
하부·지붕
면책금 위쪽은 어느 경우든 렌트사의 보험사가 처리합니다. ZDW 가 바꾸는 것은 면책금 구간의 주인뿐입니다. 내가 낼 몫을 렌트사가 대신 떠안는 것이지, 그 구간 자체가 없어지는 것이 아닙니다. 막대 길이는 구조를 보여주는 그림이고 실제 금액 비율이 아닙니다.
이름이 회사마다 다릅니다
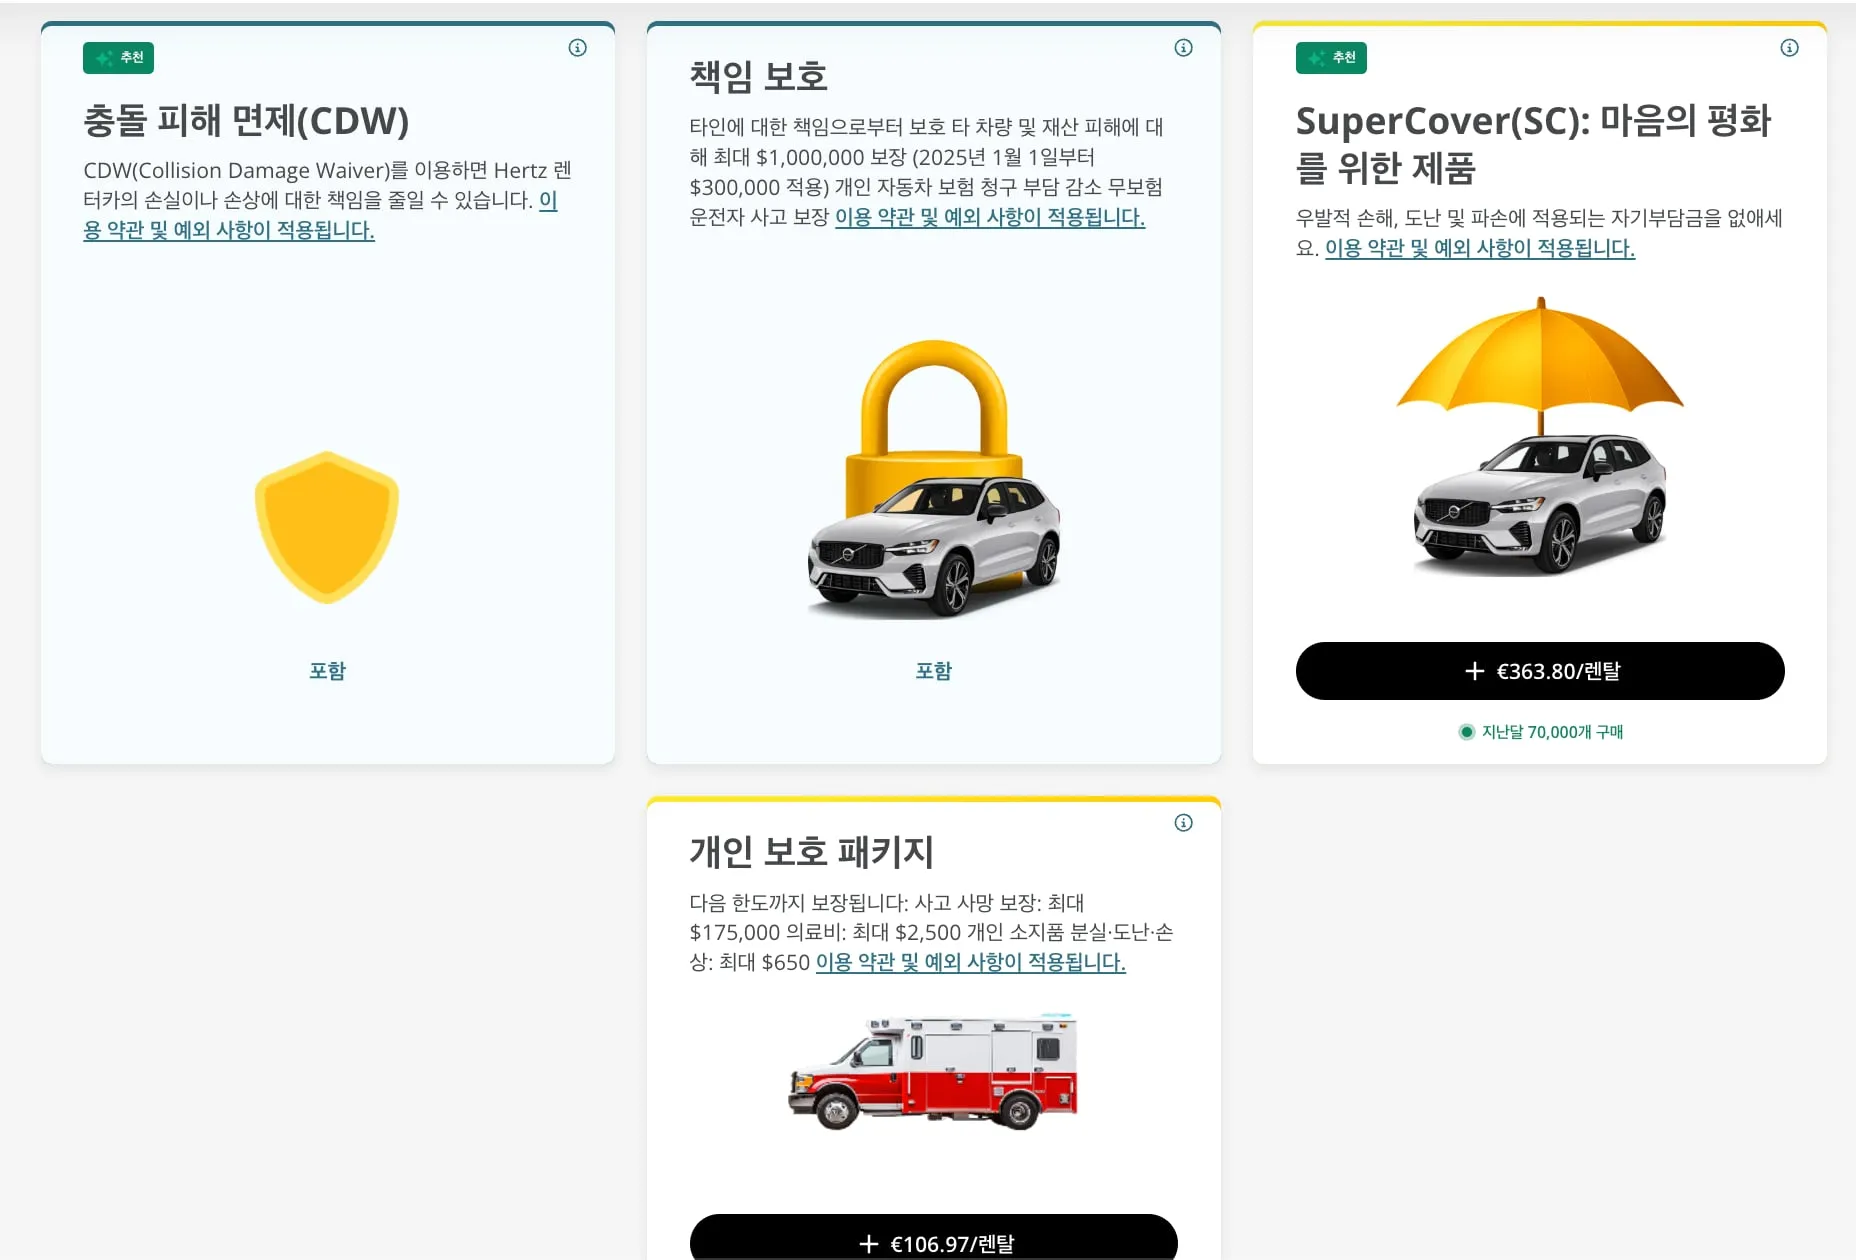
여행자를 가장 헷갈리게 하는 지점입니다. 같은 ZDW 를 회사마다 다르게 부릅니다.
| 자주 보이는 이름 | 비고 |
|---|---|
| 슈퍼커버 / 수퍼커버 | 일반적으로 가장 많이 쓰는 말 |
| SCDW (Super CDW) | 예약 화면의 영문 표기 |
| 완전면책 | 한국 렌트카에서 쓰는 말 |
| Full Protection · Premium Protection | 회사별 상품명 |
이름이 다르다고 다른 상품이 아니고, 이름이 같다고 조건이 같지도 않습니다. 확인할 것은 이름이 아니라 두 가지입니다. 면책금이 정말 0이 되는지, 그리고 어느 부위가 빠지는지.
중개 사이트의 “풀커버”는 왜 다른가
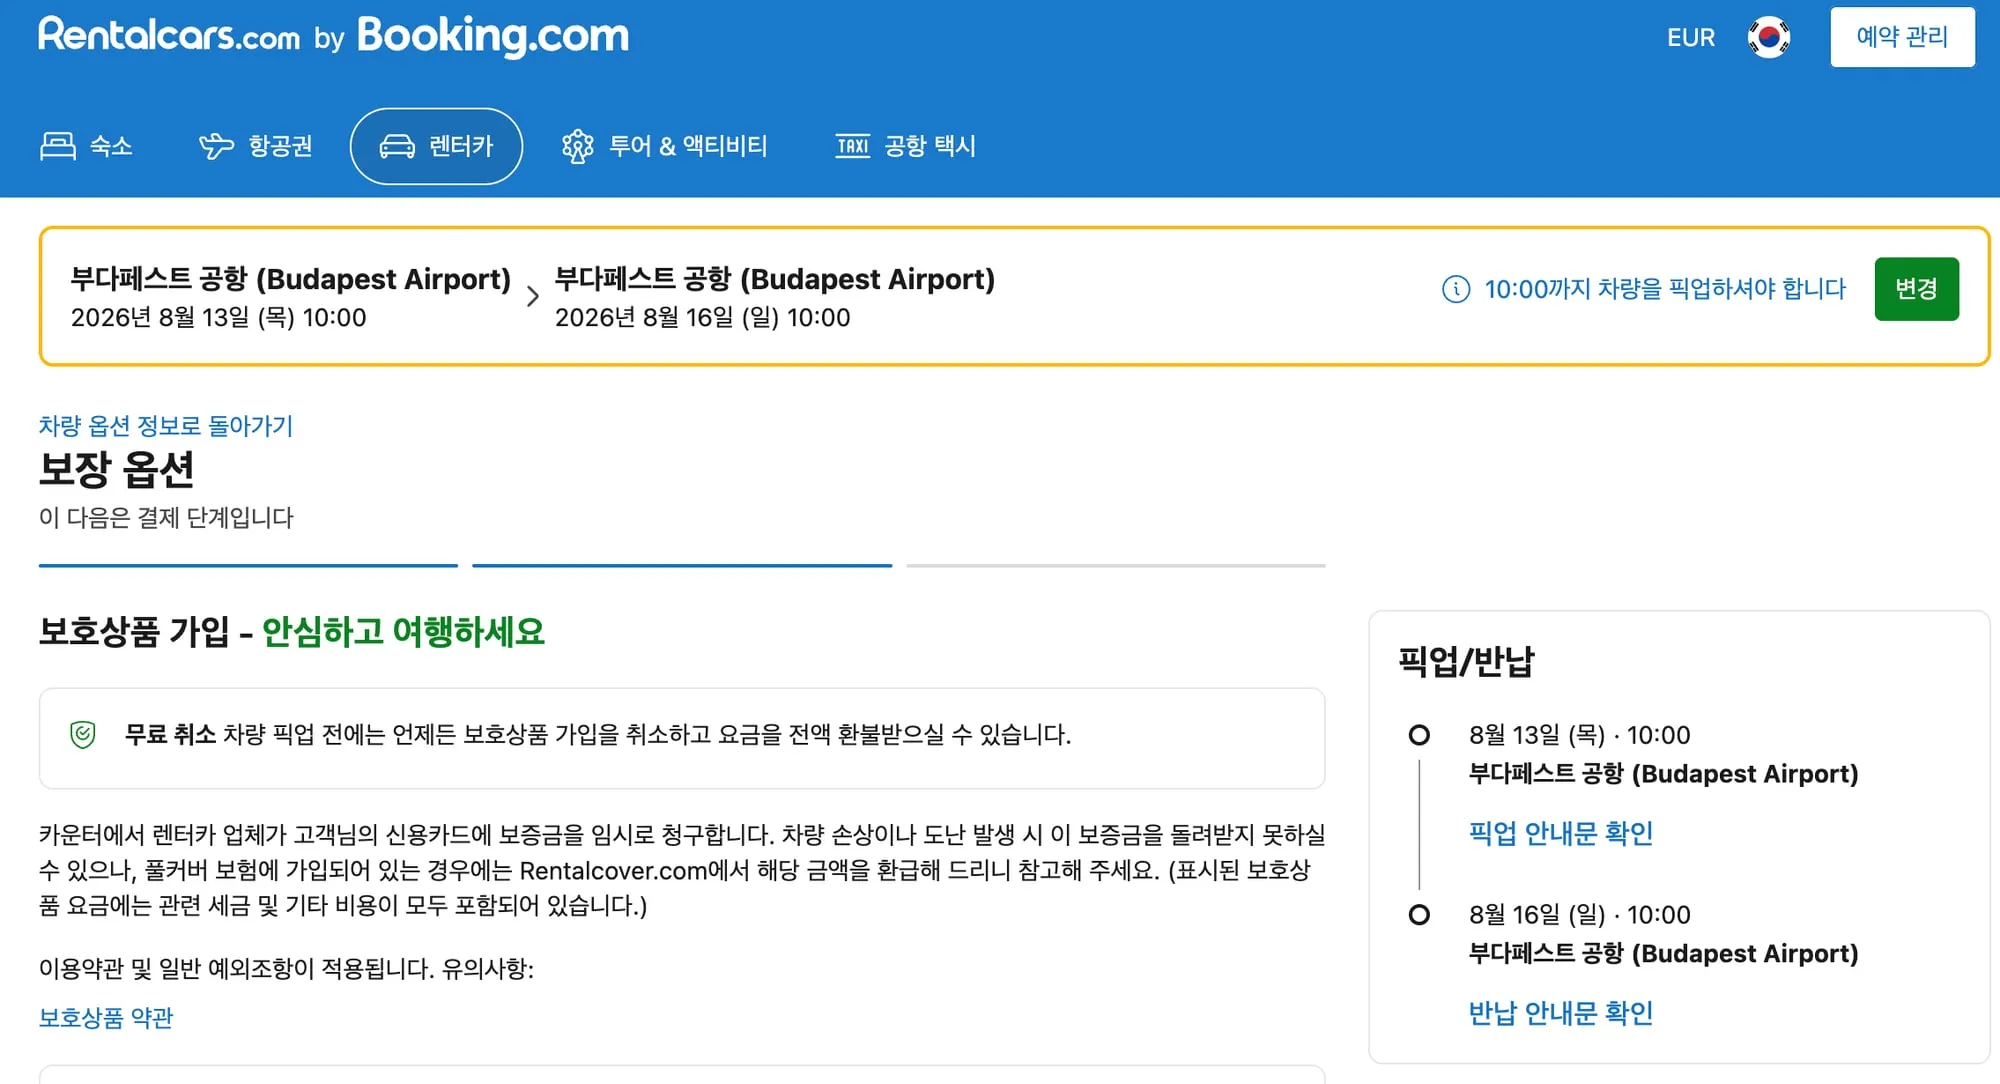
렌탈카스(Rentalcars.com) 같은 중개 사이트에서 파는 풀커버(전액 보상) 보험은 렌트카 회사의 ZDW 가 아닙니다. 중개사가 제휴한 별도 보험이고, 카운터 직원은 이 보험의 존재를 모르거나 인정하지 않습니다.
두 상품의 실제 차이는 처리 방식입니다. 회사 ZDW 는 사고 시 그 자리에서 면책 처리가 되지만, 중개사 보험은 렌트사에 먼저 내고 중개사 쪽에 사후 청구하는 구조가 일반적입니다. 선지불 금액은 보증금 한도까지 커질 수 있습니다.
ZDW 를 들어도 남는 구멍
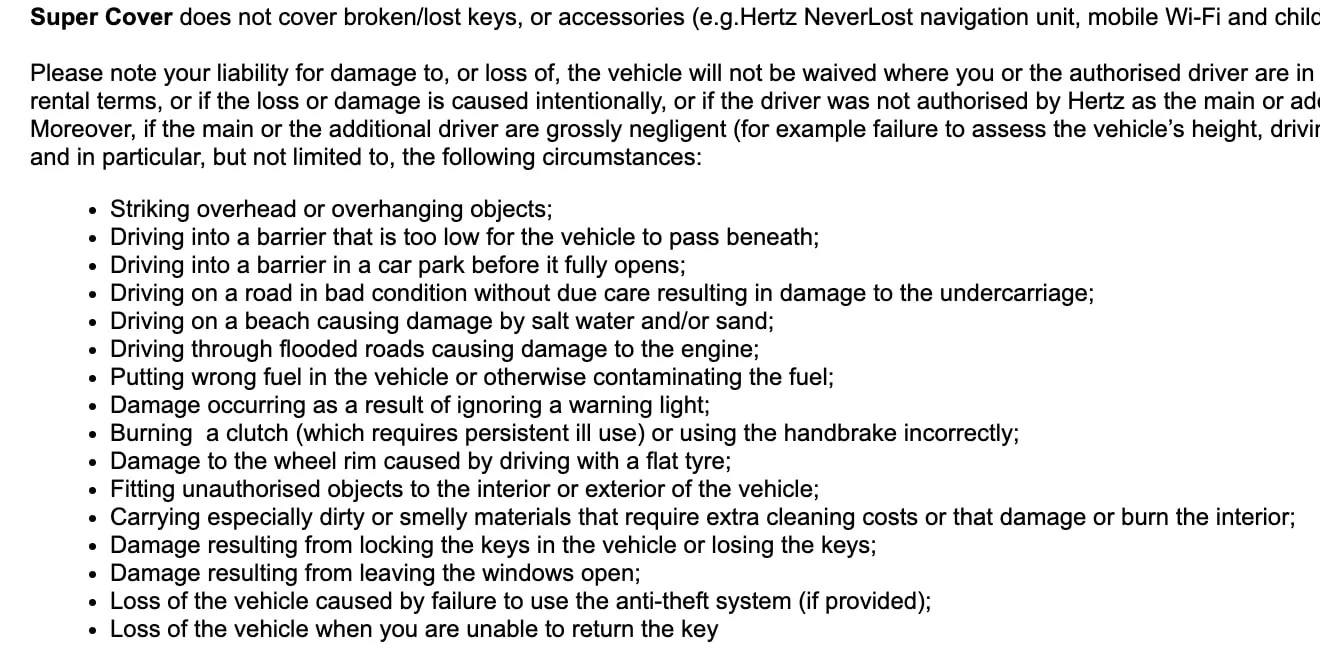
ZDW 는 면책금을 없앨 뿐 커버 범위를 넓히지 않습니다. 그래서 CDW 가 원래 다루지 않는 부위는 ZDW 를 넣어도 그대로 남습니다. 타이어·유리·하부·지붕이 대표적이고, 이 부위들이 하필 실제 사고에서 자주 상하는 곳입니다. 위 사진을 보시면 허츠 렌트카의 보험이 보장하지 않는 내역 확인이 가능합니다.
같은 “완전면책”을 들었는데 결과가 갈리는 이유는 회사가 이 둘을 묶어 팔기 때문입니다. 면책금 0 등급에 타이어·유리 보상을 함께 넣는 회사가 있고, 그것만 별도 상품으로 파는 회사가 있습니다. 그래서 확인할 것은 등급 이름이 아니라 타이어·유리가 항목으로 적혀 있는지입니다.
반납 창구에서 “괜찮다”는 말을 들었다고 끝난 것이 아닙니다. 손상이 하부처럼 눈에 안 보이는 곳에 있으면 판단은 나중에, 정밀 검사에서 뒤집힐 수 있습니다.
혼자 낸 사고라면 경찰이 안 옵니다
긴급전화 번호는 계약서를 받을 때 함께 주는 봉투에 적혀 있습니다. 봉투에는 대개 영문으로 Emergency 나 24h Assistance 라고 인쇄돼 있습니다.
미루면 안 되는 이유가 있습니다. 상담원은 상황을 듣고 경찰 신고서가 필요한지 아닌지를 그 자리에서 알려줍니다. 나중에 걸면 필요하다는 답을 들어도 이미 받을 수 없습니다.
다만 독일에서는 혼자 낸 경미한 손상에도 신고서를 요구받았다는 이야기가 여러 건 있습니다. 나라에 따라 갈리는 항목이라 미리 확인해 두는 편이 안전합니다.
그래서, 뭘 들어야 하나
- 운전이 익숙하지 않거나 일정이 길다 → 회사 ZDW. 비용은 하루 단위로 붙지만, 사고 시 절차가 가장 짧습니다.
- 비용을 아끼고 싶고, 선지불·사후 청구를 감당할 수 있다 → 중개사 풀커버. 단, 위 구조 차이를 이해하고 선택해야 합니다.
어느 쪽을 고르든 순서는 같습니다. 예약을 확정하기 전에 면책금 상한과 카드에 잡히는 보증금(디파짓)을 먼저 확인합니다. 같은 상품이라도 어느 창구에서 사느냐로 가격이 갈리기 때문에, 확정 전에 숫자를 손에 쥐고 있어야 비교가 됩니다.
픽업 당일 확인할 것은 픽업 체크리스트에 따로 정리해 두었습니다.
자주 묻는 질문
ZDW(슈퍼커버)는 예약할 때 드는 게 좋나요, 카운터에서 드는 게 좋나요?
같은 상품이라면 온라인 사전 가입이 가격을 미리 확정할 수 있어 유리합니다. 카운터 가격은 지점·시점에 따라 달라질 수 있고, 온라인 가입이 안 되는 회사도 있습니다.
ZDW를 들면 정말 아무것도 안 물어도 되나요?
ZDW는 면책금을 없애는 것이지 커버 범위를 넓히는 것이 아닙니다. CDW가 원래 다루지 않는 타이어·유리·하부·지붕은 그대로 남습니다. 다만 회사에 따라 면책금 0 등급에 타이어·유리 보상을 묶어 파는 곳도 있으니, 그 항목이 따로 적혀 있는지 확인하세요.
중개 사이트의 풀커버 보험은 가입할 가치가 없나요?
가격이 싼 대신 구조가 다릅니다. 사고 시 렌트사에 먼저 내고 중개사 보험에 사후 청구하는 방식이 일반적입니다. 선지불을 감당할 수 있고 청구 절차를 해낼 수 있다면 선택지가 됩니다.
경미한 접촉인데도 경찰을 불러야 하나요?
혼자 낸 사고라면 경찰이 출동하지 않고 신고서도 써주지 않는 경우가 많습니다. 대신 그 자리에서 렌트사 긴급전화로 알려 두세요. 상대가 있는 사고이거나 파손이 크면 신고서를 요구받고, 독일처럼 경미한 사고에도 요구하는 나라가 있습니다.